Contenido del artículo
Cada trimestre se repite la misma escena: el día 18, carpetas abiertas y facturas sin clasificar. La mayoría de los recargos no se deben a un error de cálculo, sino a la falta de calendario. Estas son las fechas que conviene tener fijadas desde enero.
Puntos clave
- Las declaraciones trimestrales se presentan entre el día 1 y el 20 del mes siguiente.
- Los resúmenes anuales de IVA y retenciones se concentran en enero.
- El Impuesto de Sociedades se presenta en los 25 días siguientes a los seis meses del cierre.
- Un calendario propio, con avisos, evita la mayoría de los recargos.
Las obligaciones que se repiten cada trimestre
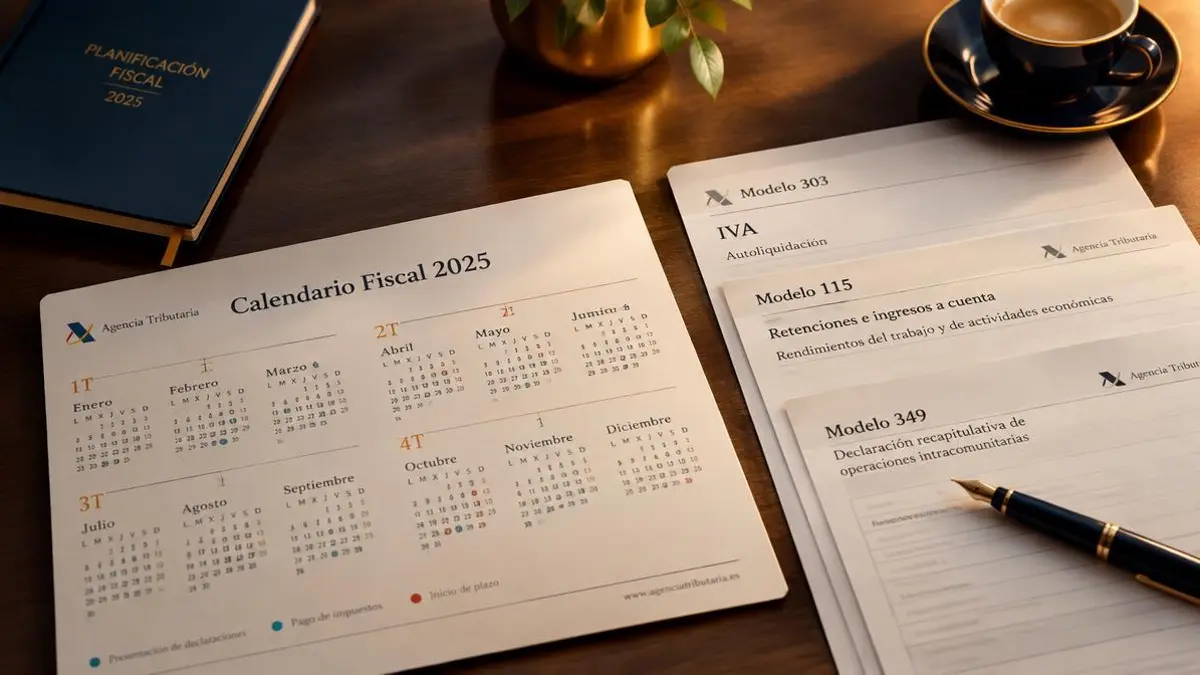
La mayoría de pymes y autónomos presenta cuatro declaraciones al año por IVA y, si tiene trabajadores o factura a profesionales, otras cuatro por retenciones. El plazo habitual va del día 1 al 20 del mes siguiente al cierre del trimestre.
Cuando el volumen de operaciones es alto o se trata de un grupo, algunas obligaciones pasan a ser mensuales. Conviene confirmarlo al inicio del ejercicio para no confundir la periodicidad.
- Modelo 303: liquidación de IVA, trimestral.
- Modelo 111: retenciones de trabajo y actividades profesionales.
- Modelo 130: pago fraccionado de IRPF en estimación directa.
- Modelo 349: operaciones intracomunitarias, si las hay.
Lo que se acumula a principio y a mitad de año
Enero es el mes más cargado: coinciden el resumen anual de IVA, el resumen de retenciones y la preparación de las cuentas del ejercicio cerrado. En febrero se añade la declaración de operaciones con terceras personas.
En julio, además del segundo trimestre, vence el Impuesto de Sociedades para los ejercicios que cierran el 31 de diciembre. Es un buen momento para revisar el resultado antes de cerrar las cuentas y valorar ajustes.
Cómo organizar el año para no ir con la fecha encima
El mejor sistema es simple: fijar las fechas, cerrar la documentación antes del día 10 y revisar el resultado antes de presentar. Lo que no puede pasar es que la declaración se prepare con extractos pendientes o facturas sin contabilizar.
- Solicite a sus proveedores las facturas del trimestre antes de su cierre.
- Envíe los extractos bancarios junto con la facturación del periodo.
- Reserve un día fijo al mes para revisar cobros pendientes.
- Pida confirmación por escrito de cada modelo presentado.
¿Necesita ayuda con este tema?
Podemos revisar su caso concreto y decirle qué pasos dar. Primera consulta sin compromiso.
Preguntas frecuentes
¿Qué pasa si presento una declaración fuera de plazo?
La presentación extemporánea genera recargos e intereses según el tiempo transcurrido y el importe. Si además la declaración resulta a ingresar, el recargo se calcula sobre la cuota. Lo recomendable es presentarla cuanto antes y revisar si procede regularizar.
¿Puedo domiciliar el pago de las declaraciones?
Sí. La domiciliación bancaria suele permitir ampliar el plazo de ingreso hasta el día 15 del mes siguiente al del vencimiento, siempre que se solicite dentro del periodo habilitado.
¿Cambia el calendario si tengo empleados?
Sí. Se añaden las retenciones de la plantilla y el resumen anual, además de las obligaciones laborales mensuales de nóminas y seguros sociales.